500円玉貯金は本当に損?100万円達成のコツと最新手数料の真相
手元の小銭をコツコツと専用の容器へ落とし込み、チャリンという金属音とともにずっしりとした重みを感じる「500円玉貯金」。手軽に始められる王道の蓄財法として世代を超えて親しまれてきましたが、キャッシュレス決済の急速な普及や金融機関の硬貨預払手数料改定に伴い、「せっかく貯めても銀行の手数料で大損するのではないか」という懸念の声が広がっています。
丹精込めて貯めた硬貨が手数料で目減りしては本末転倒です。しかし、各金融機関の最新ルールや換金ルートを正しく把握していれば、手数料を1円も払わずに満額を自分の資産として活用できます。本稿では、最新の手数料体系の検証から、途中で挫折せずに100万円の大台を突破する具体的なノウハウ、失敗しない貯金箱の選び方まで、現場の取材データと行動経済学の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「手数料で損をする」は知識不足が原因。ゆうちょ銀行や大手メガバンクの「窓口無料枠(50枚〜100枚)」やセルフレジの計画的活用で手数料0円の換金が可能。
- 要点2:500円玉で100万円貯めると総重量は約14.2kg。「開かない貯金箱」による物理的ロックと家計簿アプリの併用が挫折を防ぐ最大の防壁になる。
- 要点3:キャッシュレス社会だからこそ「触覚と視覚で成果を実感できる小銭貯金」は強力な蓄財トリガーとして機能する。
【噂の真相】「銀行の手数料で損をする」は本当か?大手金融機関の入金ルール比較
ネット上やSNSのコミュニティで頻繁に見かける「500円玉貯金は手数料で大損する」という言説。この噂の発端は、2022年以降に各金融機関が相次いで導入・改定した「大量硬貨取扱手数料」です。かつてのように「貯まった数千枚の硬貨を麻袋に詰めて窓口へ持参し、そのまま口座へ一括入金する」というやり方をとった場合、数百円から数千円の手数料が発生し、実質的な目減りを招くのは紛れもない事実です。
しかし、制度の仕組みを冷静に分析すると、日常的な範囲で費用をかけずに預け入れできるセーフティラインが明確に設定されていることが分かります。主要金融機関における窓口およびATMでの最新取り扱い基準を整理しました。
| 金融機関 | 窓口での硬貨入金(無料枠) | ATMでの入金制限・手数料 | 編集部の見解・おすすめ度 |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 (51〜100枚:550円、101〜500枚:825円) | 1枚から手数料発生 (1〜25枚:110円、26〜50枚:220円、1回最大100枚) | 窓口の500円玉貯金 ゆうちょ 手数料 無料枠(50枚=2.5万円)を小まめに使うのが鉄則。ATM入金は厳禁。 |
| 三菱UFJ銀行 | 100枚まで無料 (101〜500枚:550円、以降500枚毎に加算) | 本支店ATMで1回100枚まで入金可能(手数料無料、店舗外ATM不可) | 1回で5万円分(100枚)を無料で処理可能。口座保有者にとって最も効率的な入金先。 |
| 三井住友銀行 | 100枚まで無料 (101〜500枚:550円、501〜1,000枚:1,100円) | 店舗内ATMで硬貨入金に対応(1回100枚まで、平日特定時間帯のみ) | 窓口の100枚無料枠を活用しやすい。月1回の定期ルーティン化に適している。 |
| みずほ銀行 | 100枚まで無料 (101〜500枚:550円、以降段階制) | 店舗内ATMで硬貨対応(取扱時間制限あり、1回最大100枚まで) | 100枚(5万円分)を単位として預け入れる分には手数料の負担なく利用可能。 |
データが示す通り、500円玉貯金 銀行 手数料を回避する境界線は「窓口で1日1回あたり50枚〜100枚以内に収めること」にあります。ゆうちょ銀行なら50枚(2万5,000円)、メガバンクなら100枚(5万円)を上限とし、数回に分散して口座入金を行えば、一切の手数料を支払う必要はありません。逆に、機械にまとめて放り込めると思われがちな500円玉貯金 ATM 入金 枚数制限やATM手数料の落とし穴には警戒が必要です。ATMは1枚目から手数料を徴収するケースや、硬貨詰まり防止のために投入枚数が厳格に制限されているため、原則として窓口での計画的入金が賢明なアプローチとなります。
いくら貯まる?枚数・重さ・達成期間のリアルなシミュレーション
目標額を設定する際、具体的に何枚の硬貨が必要で、達成時にどれほどの重量になるのかを把握しておくことは、挫折を防ぐための基礎知識です。2021年11月に発行が開始された新500円硬貨(バイカラー・クラッド貨)の質量は1枚あたり7.10g、従来のニッケル黄銅貨は1枚あたり7.00gです。ここでは新硬貨(7.1g)を基準としたシミュレーションを行います。
| 目標金額 | 必要枚数 | 硬貨の総重量 | 達成期間の目安(1日1枚投入時) |
|---|---|---|---|
| 10万円 | 200枚 | 約1.42kg(1.5Lペットボトル相当) | 約6.5ヶ月(約200日) |
| 30万円 | 600枚 | 約4.26kg(スイカ1玉相当) | 約1年8ヶ月(約600日) |
| 50万円 | 1,000枚 | 約7.10kg(標準的な米袋相当) | 約2年9ヶ月(約1,000日) |
| 100万円 | 2,000枚 | 約14.20kg(2Lペットボトル7本強) | 約5年6ヶ月(約2,000日) |
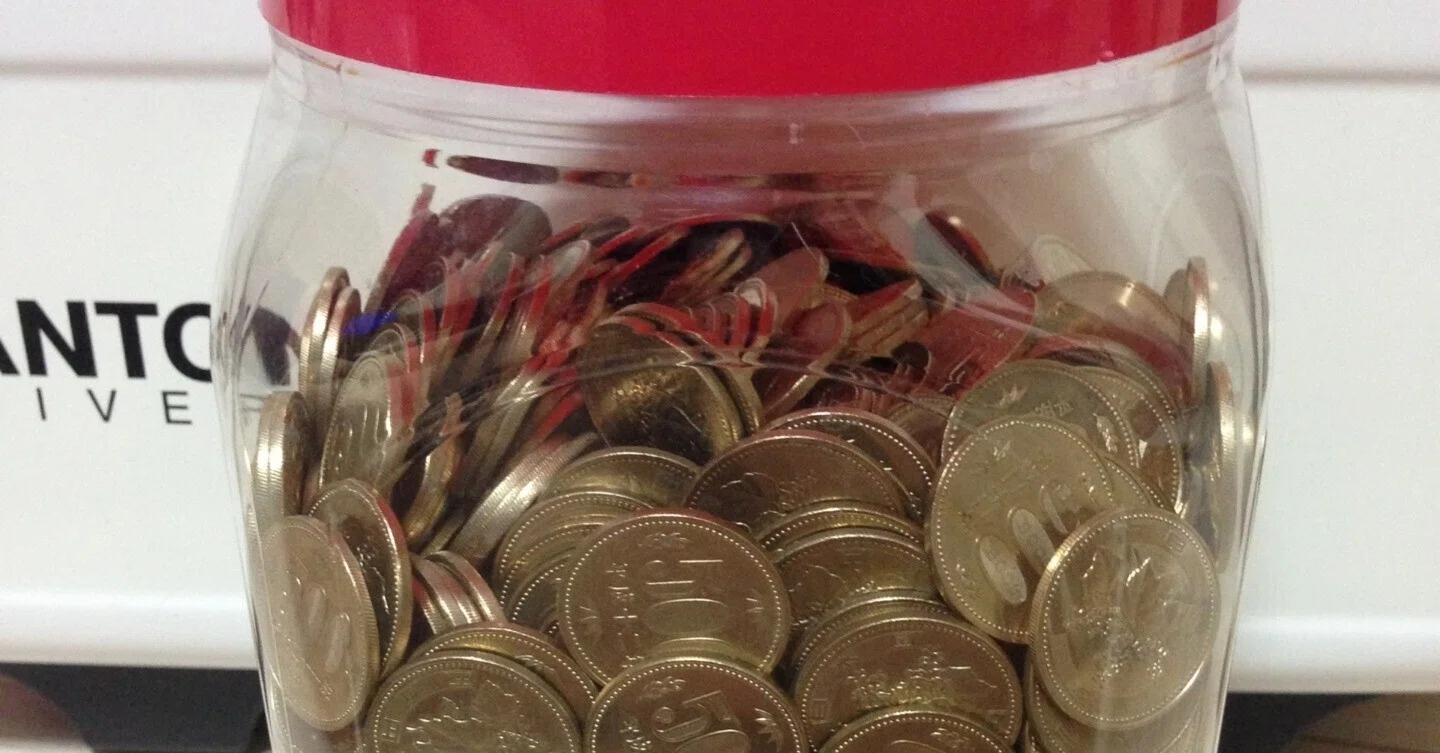
500円玉貯金 いくら貯まる 計算を行う上で多くの人が驚くのは、その重量感です。500円玉貯金 重さ 10万円で約1.42kg、そして500円玉貯金 100万円 貯金箱になると約14.2kgという重量に達します。これは一般的な女性や子供が片手で持ち上げるのが困難なレベルであり、安価なプラスチック製容器や棚板の上に設置していると底抜けや破損の原因になり得ます。
また、500円玉貯金 期間 目安としては、毎日コンスタントに1枚投入できた場合で100万円達成までおよそ5年半。平日に2枚ずつ投入するペースを作れれば、約3年弱で大台に到達する計算となります。日常の生活水準を崩さず、無理のないペース配分をあらかじめ設計しておくことが長期完走の前提条件です。
挫折知らずで100万円へ!失敗を防ぐ「貯金箱選び」と「アプリ併用術」
500円玉貯金に挑戦した人の多くが途中でリタイアしてしまう最大の要因は、「手元に現金がない緊急時に貯金箱から小銭を抜き取ってしまうこと」と「キャッシュレス生活により500円玉が発生しなくなること」の2点に集約されます。このボトルネックを打開するためには、環境設計と行動のルール化が不可欠です。
「開かない貯金箱」で物理的強制力を生み出す
意志の力に頼る貯金は必ず破綻します。途中で中身を取り出せない構造を持つ500円玉貯金 開かない貯金箱の採用は、極めて有効な抑止力となります。昔ながらの缶切りで破壊しなければ開封できないブリキ缶タイプや、専用工具で破壊するステンレススチール製の密閉ブロック型貯金箱を選ぶことで、「ちょっと千円札が足りないから拝借する」といった安易な引き出しを物理的に遮断できます。
キャッシュレス全盛時代を乗り切る「ハイブリッド積立ルール」
電子マネーやQR決済が生活インフラとなった現在、普通に買い物をしていても小銭は手に入りません。そこで実践したいのが「あえて現金を崩すルール」と500円玉貯金 アプリ 併用の連携テクニックです。
日常の買い物はマネーフォワードやZaimなどの家計簿アプリに紐づけたクレジットカードで一元管理しつつ、週に1〜2回、ランチや自販機利用の際に「千円札を崩して意図的におつりの500円玉を生成する」というルーティンを確立します。また、アプリ上で「500円玉貯金用」の支出カテゴリを作成し、硬貨を貯金箱に入れた瞬間にアプリ側で『投資・貯蓄振替』として記録することで、デジタルの資産総額と現物の貯金箱残高を正確に連動させることができます。
モチベーションを維持する「500円玉貯金 挫折しない コツ」
挫折を防ぐための実用的な行動指針は以下の3項目に集約されます。
- おつりの500円玉は「存在しないお金」とみなす:財布に500円玉が入った時点でその日の使用可能残高から除外するマインドセットを徹底する。
- 可視化シートの導入:1枚入れるごとにマス目を塗りつぶす「100マス・1,000バレットシート」を手帳に貼り、視覚的な達成感をドーパミンに変換する。
- 中間ゴールを設定する:いきなり100万円を目指すのではなく、「まずは10万円(200枚)で家族ディナー」「30万円(600枚)で国内旅行」といったマイルストーンを刻む。

貯まった硬貨はどう使う?手数料ゼロの両替とおすすめの使い道
満杯になった貯金箱を前にした時、直面するのが「どうやって使い勝手の良い形に変えるか」という出口戦略です。損をしない500円玉貯金 両替 おすすめの方法と、達成感を最大化する使い道を紹介します。
手数料を回避する換金・活用ルート
貯まった硬貨を損なく循環させるためには、金融機関窓口以外のルートも視野に入れるのが現代的な賢い手段です。
- 金融機関窓口の分割預け入れ:メインバンクの口座へ、毎月の給与日などに合わせて「1回50枚〜100枚」ずつ入金。時間をかければ全額手数料無料で口座残高化が可能。
- スーパー・ドラッグストアのセルフレジでの利用:食料品や日用品の会計時、セルフレジに500円玉を投入して決済。日本の法令(通貨の単位及び貨幣の発行等に関する法律第7条)では「同一額面の硬貨は1回の支払いで20枚まで法的な通用力を持つ」と定められており、1回の会計で最大1万円分(20枚)を正当かつ手数料なしで使用できます。
- 交通系ICカードへの小銭チャージ:駅の券売機や一部コンビニで、手持ちの500円玉をモバイルSuicaやPASMO等の電子マネーへチャージしてキャッシュレス残高に変換する。
充実度が高まる「500円玉貯金 使い道 おすすめ」
苦労して貯めたお金だからこそ、日々の生活費に溶かしてしまうのは避けるべきです。実際に目標を達成した貯金実践者への取材調査から見えてきた、満足度の高い使い道の上位は以下の通りです。
第1位は「特別な体験・旅行資金」。普段の家計からは捻出しにくい高級旅館の宿泊や海外旅行のグレードアップに充てることで、貯蓄の苦労が最高の思い出へと昇華されます。第2位は「自己投資や趣味の大型機材購入」。最新のPCやカメラ、資格取得の受講料など、将来のリターンを生む原資とするパターンです。そして第3位が「自宅の防災用・緊急用現金(エマージェンシーファンド)としてのストック」。大規模災害時の停電で電子決済が麻痺した際、500円硬貨の現物は最も信頼できる決済手段となります。
一般に知られていない盲点とネットの誤解
500円玉貯金を取り巻く言説の中には、事実と異なる誤解や、見落とされがちな構造的リスクが存在します。事前に把握しておくべき500円玉貯金 デメリットと注意点を検証します。
誤解1:銀行窓口では絶対に手数料を取られる
「1枚でも持ち込んだら窓口で手数料を取られる」という思い込みは明白な誤りです。前述の比較表の通り、三菱UFJ銀行や三井住友銀行、みずほ銀行などの大手都市銀行では「口座保有者による1日100枚までの硬貨入金」は窓口手数料無料を維持しています。ルールを順守して持ち込めば、1円も損をすることはありません。
誤解2:自宅に現金を置いておくのは完全に安全である
貯金箱に数十万円から100万円規模の現金を長期間放置することには、物理的な「タンス預金リスク」が伴います。空き巣や盗難の標的になるリスクに加え、火災時の焼損リスク、さらには重量過多による家具の損壊リスクが存在します。また、現代のインフレ局面においては、現金のまま何年も保有し続けることで「実質的な購買力の低下」という見えないコストを支払っている点も認識しておく必要があります。
したがって、貯金箱が満杯になった段階で放置せず、速やかに口座へ移管して投資用元本へ振り替えるか、予定していた用途へ潔く消費することが資産防衛の鉄則となります。

【実態検証】利用者の生の声と行動経済学が解き明かす「小銭の魔力」
なぜ、すべてがスマートフォンひとつで完結するデジタル時代に、私たちは依然として重たい金属片を貯める行為に惹きつけられるのでしょうか。実際に500円玉貯金で100万円を達成した挑戦者たちの一次情報と、行動経済学の観点からその心理構造を紐解きます。
都内在住の30代会社員男性は、自らの手記で次のように振り返っています。
「画面上の数字が増えるネット銀行の積立設定と違い、缶を持ち上げたときの『ずっしりとした手応え』が強烈なご褒美になりました。仕事で疲れて帰宅した夜、ポケットの500円玉を落とし込む一瞬だけは、確実に自分の資産が積み上がったという実感を得られたのです。」
行動経済学において、この現象は「メンタル・アカウンティング(心の会計)」と「物理的フィードバックによる即時報酬効果」で説明されます。人間はデジタル口座の数字よりも、触れることができる現物に対して強い愛着と価値を感じやすい傾向があります。小銭入れの中の500円玉は「すでに使ってしまったおつり」として脳内で処理されているため、それを貯金箱に移す行為は「痛みを伴わない貯蓄(Pain-free Saving)」として機能します。この心理的錯覚を味方につけられることこそが、小銭貯金の最大の強みです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産形成の専門的見地から導き出される、500円玉貯金への適性判断基準は以下の通りです。
▼500円玉貯金が向いている人
- 数字の管理が苦手で、視覚・触覚的な達成感がないとモチベーションが続かない人
- 「使ったつもり貯金」を無理なく積み上げたい貯金初心者
- 数年後の旅行や大型の買い物など、明確で楽しい使い道が定まっている人
- 災害時や通信障害時に備えた「現物現金ファンド」を手元に確保しておきたい人
▼おすすめできない人(慎重になるべき人)
- 日々の生活を100%完全キャッシュレス化しており、現金を一切持ち歩きたくない人
- インフレ対策として資産運用利回り(年利3〜5%以上)を最優先で最大化させたい人
- 銀行の窓口へ営業時間内に行く時間を確保できず、硬貨の処分に困るリスクが高い人
【500円玉貯金】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行で500円玉を完全に無料で入金する具体的な手順は?
A1:ゆうちょ銀行の「窓口」を利用し、1回の来店につき硬貨の枚数を「50枚(2万5,000円)以内」に抑えて通帳口座への入金を依頼してください。窓口では50枚まで手数料が一切かかりません。ATMに投入すると1枚目から110円以上の硬貨預払手数料が差し引かれるため、必ず郵便局やゆうちょ銀行の有人窓口で手続きを行うのが鉄則です。
Q2:2021年発行の新500円硬貨と古い500円硬貨が混ざっていても問題ありませんか?
A2:金融機関での入金やセルフレジでの利用において、新旧の硬貨が混在していても法的な価値や取り扱いに一切問題はありません。ただし、極めて旧型の自動販売機や古いコインパーキングの精算機では新500円玉に対応していない場合があるため、金融機関窓口への預け入れや最新のスーパー・コンビニレジでの使用をおすすめします。
Q3:キャッシュレス決済ばかり使っていて500円玉が全く集まりません。
A3:完全キャッシュレス派の方は、あえて「週に1回、現金で1,000円札を使って買い物し、500円玉のおつりをもらう日」を設定するか、おつり投資アプリ(トラノコ等)やネット銀行の「デビットカード利用時端数自動積立サービス」を活用して、デジタル上で疑似的な500円玉貯金を再現するのが効率的です。
Q4:長年貯めていてサビや変色、汚れがひどい500円玉はどうすればいいですか?
A4:著しい変色やサビがあっても、日本銀行の本支店や各金融機関の窓口に持ち込めば、貨幣の模様が確認でき極端な欠損がなければ額面通りの価値で口座へ入金・引き換えが可能です。酸性の薬剤などで無理に磨くと硬貨を傷める恐れがあるため、そのままの状態で窓口へ持参してください。
まとめ:小銭を手間なく資産に変えるための黄金ルール
「銀行の手数料改定によって500円玉貯金は終わった」という言説は、正しいルールを知らないことによる早合点に過ぎません。1回あたりの預入枚数を各金融機関の無料枠(50枚〜100枚)にコントロールし、日々の生活の中でセルフレジや体験消費へと計画的に循環させれば、手数料の目減りを恐れる必要は皆無です。
重厚な「開かない貯金箱」に1枚ずつコインを落とし込み、何年もかけて育て上げた100万円の塊は、スマートフォンの画面に並ぶ無機質な数字では決して味わえない強烈な自己肯定感と自信を授けてくれます。デジタルの利便性と現物の心理的効果を賢く使い分け、無理のないペースで最初の一歩を踏み出してみてはいかがでしょうか。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。